用字母表示数与数量关系
答案:
依据是乘法结合律。先计算的两个因数发生改变,但三个因数以及最终乘积不变。
解析:
乘法结合律允许改变三个数相乘时的结合方式,不能把它理解成任意移动所有算式的括号。
组卷 0收藏 0有用 0
依据是乘法结合律。先计算的两个因数发生改变,但三个因数以及最终乘积不变。
乘法结合律允许改变三个数相乘时的结合方式,不能把它理解成任意移动所有算式的括号。
不正确,应为ab+ac。取a=2、b=4、c=3,原式2×(4+3)=14,正确展开式2×4+2×3=14;ab+c只有11。
分配律中a需要分别与括号里的两个加数相乘,原写法漏掉了c前面的因数a。
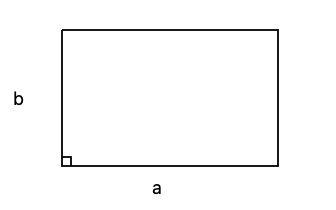
面积不改变,ab=ba,体现乘法交换律。a、b相乘时交换两个因数的位置,不改变乘积。
图形本身和两条边长都没有改变,只是乘法中两个因数书写顺序交换。
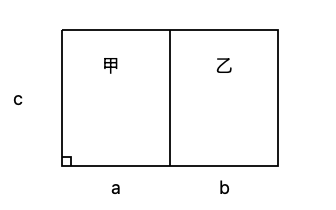
整体面积为(a+b)× c;分成两部分计算,面积为ac+bc。因此(a+b)× c=ac+bc,体现乘法分配律。
可以把两部分合看成长为a+b、高为c的长方形,也可以分别求两部分面积再相加。
A
2不为0,两边同时除以2得到a=b;乘0只能得到0=0。
D
乘0有意义,两边结果都为0;但不能据此断言原来的a等于0。
B
0不能作除数,c不为0即可,不要求只能是1或整数。
C
同一等式两边同时加同一个数,仍相等。
A
0.5×0.5=0.25,2×0.5=1,所以前者较小。
C
平方与2倍的意义不同;例如a=2时两者结果都是4,不能笼统认定大小关系。